


Что конкретно такое факторинг?
Факторинг — это метод финансирования, ориентированный в первую очередь на малые и средние предприятия (МСП). Этот процесс включает в себя договор между компанией, которой причитается дебиторская задолженность, и специализированной компанией, которая занимается взысканием просроченной задолженности с клиентов, допустивших просрочку платежей. Факторинговые компании также предоставляют услуги по финансированию, управлению и администрированию дебиторской задолженности, а также гарантии платежей.
На рынке бизнеса появились новые формы договорных отношений, в основном заимствованные из североамериканских рынков, которые изменили методы управления бизнесом. В качестве примеров можно привести: аренду, лизинг, передачу ноу-хау, мерчандайзинг, франчайзинг и факторинг, и это лишь некоторые из них.
В Испании факторинговые ассоциации были интегрированы в компании кредитного финансирования, связанные с Министерством экономики и финансов, в соответствии с Законом 3/1994 от 14 апреля, который принимает испанские правила в соответствии со II Европейской директивой.

Различия между факторингом с регрессом и без регресса
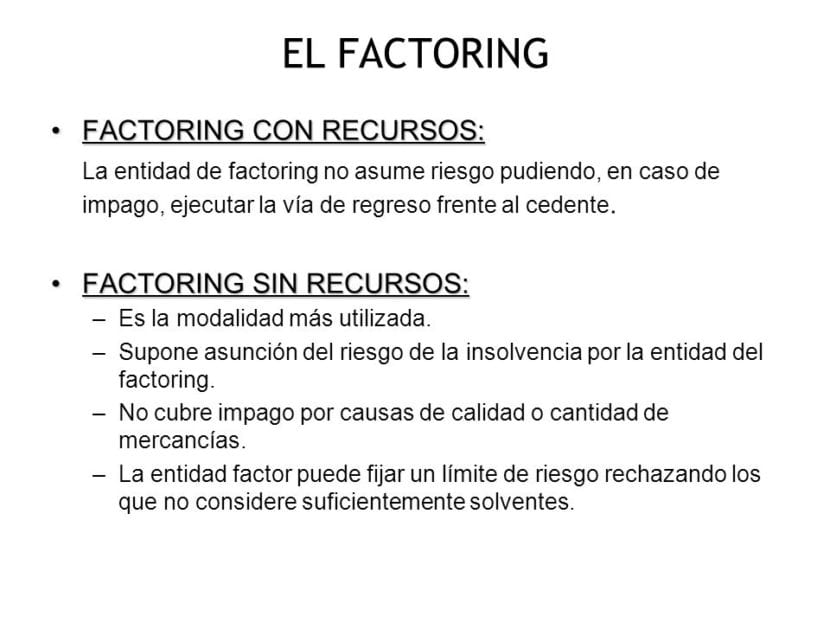
С обращением
При факторинге с правом регресса компания, которая будет управлять и взыскивать счета клиента, не несет ответственности в случае неплатежа или просрочки платежа по взыскательным обязательствам, поэтому она не принимает на себя никаких рисков коммерческой сделки.
При этом я имею в виду, что они не будут подвергаться риску финансовой неплатежеспособности должников, имея возможность вернуть клиенту полную сумму невыплаченных кредитов.
Без обращения
Факторинг без права регресса является полной противополостью описанного выше метода. При этом методе компания, заключившая договор на факторинговые услуги, не несет ответственности в случае возможной неплатежеспособности должника, и, следовательно, именно факторинговая компания принимает на себя риски, существующие в операции, осуществляемой между клиентом и поставщиком, и даже если поставщик произвел авансовый платеж по счетам-фактурам своему клиенту, он не может требовать возврата денег авансом.
При данном финансовом методе факторинговая компания принимает на себя риск неплатежеспособности, который может возникнуть у заемщика по предоставленным кредитам, в пределах лимита покрытия, установленного ранее в договоре.
Преимущества факторинга с регрессом и без права регресса
Факторинг в последние годы зарекомендовал себя как один из наиболее используемых и выгодных инструментов в сфере бизнеса, поскольку этот полезный инструмент позволяет упорядоченно классифицировать и постоянно регулировать доходы, получаемые компаниями, помогая им быстро получать ликвидность.
Основные преимущества факторинга с правом регресса : Среди многочисленных преимуществ, которые этот метод предлагает своим клиентам, особенно выделяется его применимость к любым формам платежей и любому сектору бизнеса. Банк и клиенты согласовывают условия выставления счетов, комиссионных сборов, переводов и других коммерческих инструментов. Кроме того, он совместим с различными дополнительными услугами, предоставляемыми финансовым учреждением-партнером для администрирования, бухгалтерского учета и других управленческих задач.
Основные преимущества факторинга без права регресса: помимо возможности получения авансового платежа по счетам-фактурам, причитающимся клиенту, инструмент факторинга без права регресса принимает на себя весь риск неплатежа, а также возможные штрафы и пени, которые повлечет за собой неплатеж.
Таким образом, самозанятые лица или компании, заключающие договоры на факторинг без права регресса, могут полностью игнорировать любые непредвиденные события, которые могут возникнуть, хотя это существенное преимущество имеет более высокую цену, чем факторинг с правом регресса. Кроме того, факторинг без права регресса предлагает значительное преимущество в виде сокращения объема бухгалтерской информации за счет исключения дебиторской задолженности и финансирования из баланса.
Кто занимается факторингом?

-ФАКТОР:
Это может быть сберегательный банк, банк или финансово-кредитное учреждение, предоставляющее факторинговые услуги.
-КЛИЕНТ:
Любая компания, которая генерирует коммерческий кредит и нуждается в факторинговых услугах для эффективного взыскания долгов.
-ДОЛЖНИЦЫ:
Это люди, которые обязаны платить по предоставленным им коммерческим кредитам.
Факторинг - инструмент краткосрочного финансирования, нацеленная на малые и средние компании, одновременно предоставляя финансовые услуги и развивая административные, управленческие и гарантийные услуги из-за нехватки ресурсов у должников по предоставленным займам.
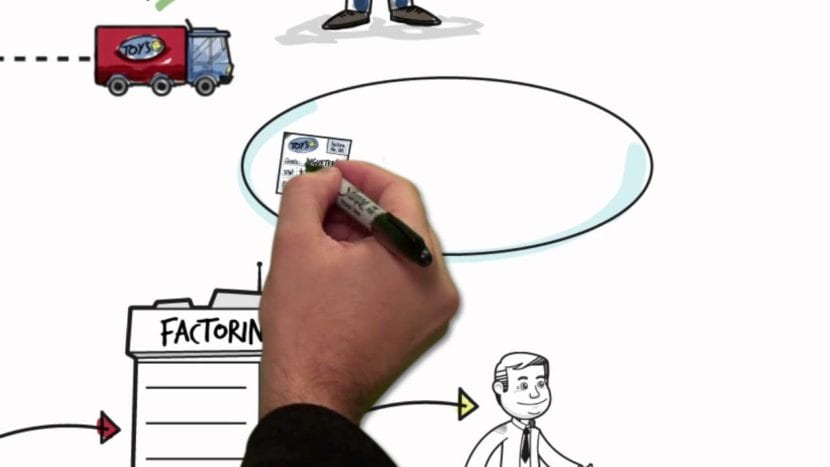
Этот инструмент включает в себя составление контракта, в соответствии с которым специализированная компания, известная как факторинговая компания, отвечает за сбор векселей, счетов-фактур, векселей, квитанций и сбор непогашенных кредитов.
В рамках данного договора факторинговая компания будет предоставлять компании, заключившей с ней договор, ряд финансовых и административных услуг, среди которых можно выделить следующие:
- Управление коллекциями и администрирование непогашенной задолженности клиентов перед факторинговой компанией. На сегодняшних рынках малые и средние компании вынуждены предоставлять своим клиентам средства оплаты, разделяя и откладывая сбор продаж продуктов или услуг, которые они производят. Таким образом, количество незавершенных кредитов увеличилось, что пошло на пользу факторинговым компаниям.
- Финансовое расследование клиентов, наличие непогашенной задолженности факторинговой компании и их классификация в соответствии с гарантиями экономической платежеспособности клиентов. Это ценная информация для компании-пользователя при предоставлении кредита. Основная цель - свести к минимуму количество неплательщиков.
- Административный контроль сборов и платежей: Он состоит из административной задачи, являющейся следствием задачи управления коллекцией. Таким образом, факторизованная компания сократит свои административные и управленческие расходы. Факторинговая компания должна соблюдать сроки взыскания, установленные между факторинговой компанией и ее клиентами-должниками. Компания отправит уведомления должникам до истечения срока кредита.
- Необходимо подчеркнем, что все эти услуги требуют затрат. Комиссия или факторинговая плата составляет от 0.5% до 2% от общей суммы выставленных счетов, в зависимости от количества дебиторов, местонахождения и других факторов. Кроме того, если факторинговая компания просит факторинговую компанию авансировать сумму некоторых кредитов, за это должна быть уплачена определенная комиссия.
- Получение финансирования с предоплатой счетов. Это, без сомнения, самая важная услуга, которую факторинговые компании предлагают компаниям-пользователям, и именно она внесла наибольший вклад в ее развитие и признание на международном рынке. Факторинговая компания обязана заранее предоставить подрядной компании сумму кредитов, которые она имеет своим клиентам, с единственной целью облегчить улучшение своей ликвидности.
В Испании наиболее распространенным видом факторинга является факторинг без права регресса. Это означает, что факторинговая компания, формально именуемая фактором, принимает на себя риск неплатежа со стороны должника.
Факторинг без права регресса позволяет получить более низкие остатки, меньшие, поскольку исчезают задолженность по счету перед клиентами и соответствующая премия за банковское финансирование. Это позволяет повысить прибыльность, вопреки мнению многих, сокращенные балансы более красивы с финансовой точки зрения.
Недостатки факторинга
Однако факторинг имеет определенные недостатки, такие как:
В случае факторинга без права регресса процентная ставка значительно выше. Это логично, учитывая риск, который принимает на себя факторинговая компания, принимая на себя долги.
Клиенты, которым необходимо произвести оплату переводом или чеком в установленный срок, как это часто бывает с теми, у кого есть факторинг, имеют плохую репутацию из-за задержек с платежами. Что приводит к повышению процентной ставки, а также к увеличению расчетов за счет удлинения сроков. И в некоторых случаях это заканчивается возвратом, когда фактор больше не может терпеть ожидание и взимает его непосредственно со счета клиента с соответствующим финансовым беспорядком. Поскольку оставленный механизм взыскания по инициативе должника, он обычно имеет эти характеристики.
Основные требования к факторингу
При этом следует учитывать, что факторинг ориентирован на коммерческие кредиты, отвечающие следующим требованиям:
- Выполнение операций является обычным делом клиента.
- Что продажи были компаниям.
- Проданные товары не являются скоропортящимися.
- Что кредиты были зарегистрированы как подтвержденные счета-фактуры.
- Что способ оплаты не долгосрочный.
При выполнении этих простых требований приобретение факторинговых услуг является простым инструментом для понимания и использования, а также благодетелем для обеих сторон сделки, приносящим положительные результаты в большинстве случаев.
