

В современной экономической системе существует множество инструментов и средств для запуска самых разных предприятий и инвестиций по всему миру. Однако, независимо от того, запускаете ли вы малый бизнес или обеспечиваете выживание уже существующей компании, крайне важно освоить некоторые из этих инструментов, чтобы гарантировать оптимальную эффективность вашего бизнеса.
Тем, кто разбирается в этом вопросе, никто не станет пренебрегать рекомендацией уделять особое внимание управлению коэффициентом задолженности — знанию, необходимому для успешного завершения любой бизнес-инициативы.
Что такое коэффициент долга?
Коэффициент задолженности — один из наиболее широко используемых финансовых показателей сегодня. Это объясняется тем, что он предоставляет важную информацию для измерения и оценки финансового состояния компании. По сути, коэффициент задолженности измеряет финансовый рычаг, то есть максимальный объем задолженности, который компания может себе позволить. По сути, этот финансовый показатель отражает объем внешнего финансирования компании.
Чтобы лучше понять все, что подразумевает коэффициент задолженности , важно помнить, что, хотя задолженность, так сказать, измеряется на основе зависимости компании от третьих лиц, коэффициент задолженности используется для определения степени зависимости компании от различных финансовых структур, таких как банковские учреждения, группы акционеров или даже другие компании.
Другой способ понять эту финансовую концепцию - это следующее объяснение.
Во-первых, необходимо понять значение некоторых важных понятий, таких как: активы, пассивы или чистая стоимость активов.
Активы представляют собой совокупную стоимость всего, чем владеет компания или предприятие ; другими словами, они представляют собой максимальную стоимость, которой компания может обладать благодаря своим различным активам и правам, которые, конечно же, могут быть конвертированы в денежные средства или другие эквивалентные средства, обеспечивающие ликвидность компании. Обязательства, с другой стороны, представляют собой все внешние ресурсы, которые могут быть получены различными способами; то есть, их финансирование.
Таким образом, можно сказать, что, хотя обязательства включают финансовые активы и права, пассивы состоят из кредитных обязательств, то есть долгов и платежей, которые должны быть произведены либо по займам, полученным в банковских учреждениях, либо по покупкам, сделанным в кредит. с различными поставщиками.
Вкратце, обязательства представляют собой все, что компания должна третьим лицам, например, банкам, налоги, заработную плату, поставщикам и т. д. Наконец, у нас есть чистая стоимость активов компании, которая, как следует из названия, представляет собой все чистые ресурсы компании, за исключением стоимости обязательств. Другими словами, это активы за вычетом стоимости всех долгов, которые должны быть погашены. Таким образом, чистая стоимость активов компании получается путем вычитания обязательств из активов . Например, если у компании есть активы на сумму 10 миллионов евро, а ее обязательства составляют 2 миллиона евро, то ее чистая стоимость активов может быть определена как 8 миллионов евро.
Поняв основные определения коэффициента задолженности, можно сделать вывод, что в большинстве случаев многие компании привлекают внешние источники финансирования, то есть используют кредиты и займы в периоды экспоненциального роста или при значительной диверсификации бизнеса, например, для финансирования инвестиций или покрытия текущих расходов; именно поэтому им приходится полагаться на заемные средства у различных финансовых учреждений, поставщиков и других компаний.
Таким образом, коэффициент задолженности можно понимать как разницу между внешним финансированием и собственными ресурсами компании, позволяющую определить, сможет ли компания погашать свой долг за счет имеющихся средств. Когда выясняется, что у компании больше нет средств для покрытия определенного долга, она принимает решение отказаться от этого метода финансирования, чтобы избежать проблем с будущими платежами. Таким образом, коэффициент задолженности может быть очень полезным инструментом, который при ответственном и дисциплинированном использовании помогает избежать финансовых катастроф, способных привести к полному краху компании или бизнеса.
Как интерпретируется коэффициент долга?
При использовании этого финансового инструмента важно помнить, что он показывает, сколько евро внешнего финансирования компания располагает на каждый евро собственного капитала для выполнения своих различных финансовых обязательств. Другими словами, он демонстрирует процентное соотношение общей задолженности компании к имеющимся у нее ресурсам для осуществления платежей.
Таким образом, коэффициент задолженности 0.50 указывает на то, что внешние ресурсы, то есть финансирование за счет займов и кредитов, составляют 50% собственного капитала компании . Другими словами, коэффициент задолженности 0.50 означает, что на каждые 50 евро внешнего финансирования компания имеет примерно 100 евро собственного капитала.
На практике оптимальные коэффициенты соотношения долга к собственному капиталу в значительной степени зависят от типа компании, ее финансовой философии, размера и общего объема ресурсов, которыми она располагает для решения любых непредвиденных обстоятельств. Однако общепринятым критерием оптимального соотношения долга к собственному капиталу обычно является значение от 0.40 до 0.60. Таким образом, финансовые специалисты рекомендуют, чтобы долг компании составлял от 40% до 60% от ее общего собственного капитала. В этом отношении коэффициент соотношения долга к собственному капиталу выше 0.60 считается показателем чрезмерной задолженности компании, в то время как значение ниже 0.40 указывает на то, что у компании слишком много ресурсов, которые не используются эффективно для потенциального расширения.
Как рассчитывается коэффициент долга?
Коэффициент задолженности рассчитывается путем суммирования всех непогашенных долгов, как краткосрочных, так и долгосрочных. Затем эта сумма делится на общую сумму обязательств, которая получается путем сложения собственного капитала и текущих и долгосрочных обязательств (также известных как собственный капитал акционеров). Полученный результат умножается на 100 для получения процентного коэффициента задолженности. Формула для этого расчета выглядит следующим образом:
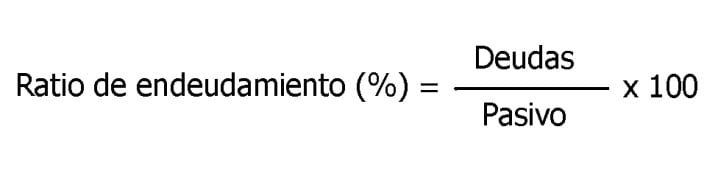
Соотношение краткосрочной и долгосрочной задолженности
По сути, существует две основные формулы расчета коэффициента задолженности, которые используются в зависимости от срока погашения долга компании. Первая — это коэффициент краткосрочной задолженности (ККЗ). Вторая — это коэффициент долгосрочной задолженности (КДЗ).
Коэффициент краткосрочной задолженности (ККЗ) — это метод, используемый для измерения краткосрочной задолженности или текущих обязательств , которые делятся на собственный капитал. С другой стороны, коэффициент долгосрочной задолженности получается путем деления долгосрочной задолженности или текущих обязательств на собственный капитал.

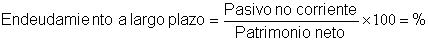
Как правило, многие компании используют стратегию долгосрочного внешнего финансирования, поскольку этот метод позволяет им справляться с долгом в течение более длительного периода времени и, следовательно, продлевать сроки, которые у них есть, чтобы повысить производительность и выполнить без проблемы с полученными экономическими обязательствами.
Заключение
Как мы уже убедились в этой статье, коэффициент задолженности компании — это превосходный финансовый инструмент, который при правильном и ответственном управлении может стать идеальным ресурсом для экономического управления и финансовой устойчивости компании в долгосрочной перспективе. Он также позволяет получать ресурсы в виде долгосрочных займов и кредитов от различных финансовых учреждений для быстрого роста бизнеса с достаточным потенциалом, всегда с уверенностью в том, что платежи и счета по этим долгам будут покрываться без каких-либо проблем. Именно в этом и заключается цель мониторинга коэффициента задолженности нашей компании или бизнеса.
Вкратце, это метод управления займами, кредитами и долгами как ресурсами, которые могут быть погашены в определенные сроки. Это позволяет нам развивать бизнес без препятствия в виде нехватки финансирования и с уверенностью в том, что все приобретенные финансовые обязательства могут быть выполнены без сбоев, которые могли бы повлиять на стабильность или финансовое здоровье компании.